
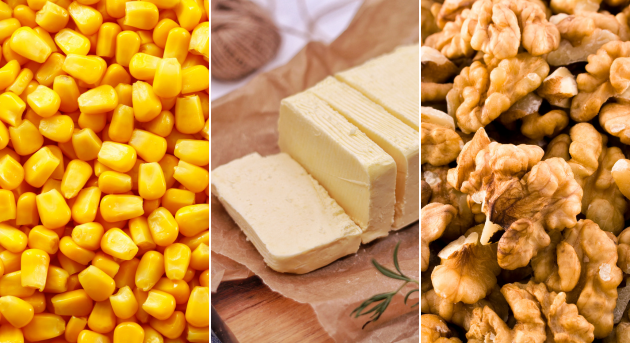
Le prospettive di raccolta si ridimensionano per le noci statunitensi, mentre in Europa continuano a crescere le quotazioni del mais e dei derivati del latte. Le nuove stime produttive e l’andamento della domanda stanno influenzando i tre mercati, con differenze significative anche rispetto ai prezzi registrati un anno fa.
L’aggiornamento del 16 ottobre 2026 elaborato da Areté evidenzia, in particolare, il peso della domanda di proteine sui prodotti lattiero-caseari, le difficoltà produttive del mais europeo e una revisione al ribasso delle previsioni sul raccolto americano di noci.
Noci USA, le stime sul raccolto scendono a 617.000 tonnellate
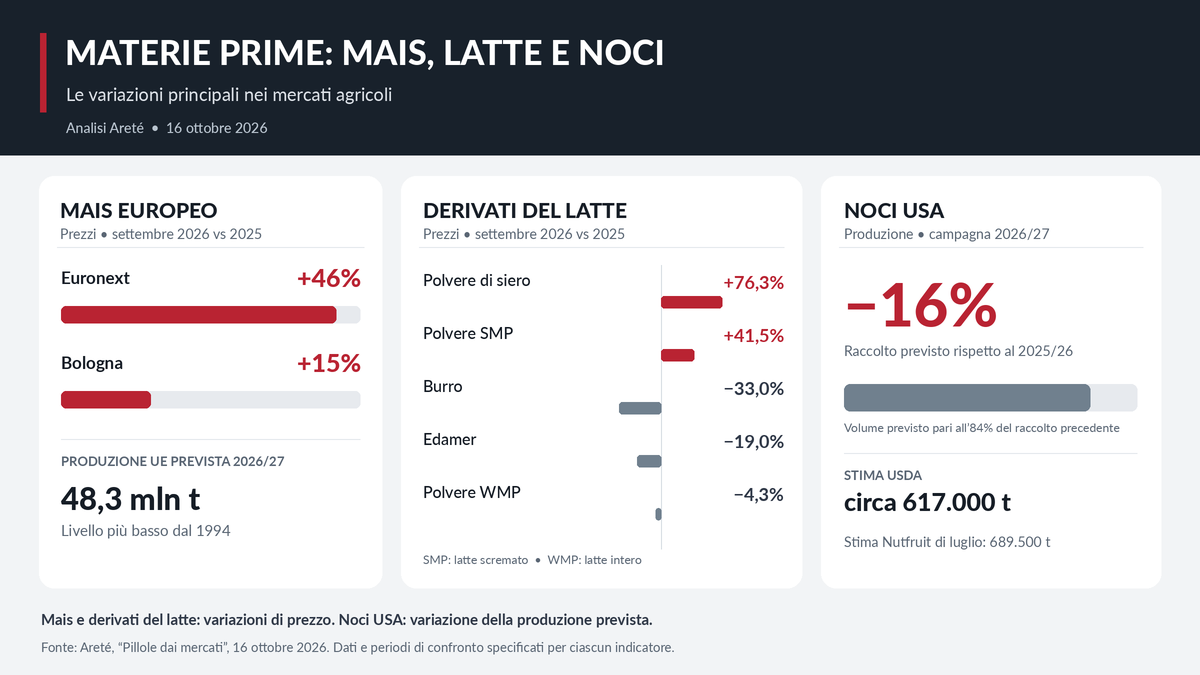
Dopo una campagna 2025/26 particolarmente abbondante, seconda soltanto al record del 2023/24, la produzione statunitense di noci è destinata a diminuire. Le prime stime per il 2026/27, campagna iniziata a settembre, indicano infatti un calo del 16%, con un raccolto previsto di circa 617.000 tonnellate.
I dati sono contenuti nel California Walnut Objective Measurement Report pubblicato dal Dipartimento dell’Agricoltura degli Stati Uniti (USDA) e rappresentano una revisione significativa rispetto alle previsioni diffuse da Nutfruit a luglio, quando la produzione era stimata in 689.500 tonnellate.
A determinare il ridimensionamento sono soprattutto rese inferiori alle aspettative, conseguenza di condizioni meteorologiche non particolarmente favorevoli. Le superfici produttive, invece, sono rimaste sostanzialmente stabili.
Il mercato statunitense risente anche dell’andamento della produzione cilena, prevista in flessione nel 2026 e già quasi interamente commercializzata. Secondo Areté, la minore disponibilità attesa dai due Paesi sta contribuendo a frenare la discesa dei prezzi delle noci negli Stati Uniti, dopo una campagna 2025/26 caratterizzata da una tendenza ribassista.
Derivati del latte, aumenti diffusi ma prezzi ancora divergenti rispetto al 2025
Nel mercato europeo dei derivati del latte, settembre ha confermato i rialzi già osservati ad agosto. Le quotazioni rilevate sulla piazza tedesca di Kempten mostrano incrementi per tutte le principali trasformazioni, sebbene con intensità differenti.
L’aumento più consistente riguarda la polvere di latte intero (WMP), cresciuta dell’11,6% rispetto ad agosto, seguita dalla polvere di latte scremato (SMP), in rialzo del 9,5%. L’edamer ha registrato un incremento del 3,5%, mentre burro e polvere di siero sono aumentati entrambi del 2,5%.
Per comprendere l’andamento del settore è però necessario distinguere tra le diverse componenti del latte. Secondo gli analisti di Areté, è soprattutto la domanda di proteine a sostenere i rincari, favorita dalla diffusione delle diete sportive e dal crescente utilizzo dei farmaci antiobesità.
Questa dinamica emerge anche dal rapporto tra il valore del burro e quello della polvere: il premio del burro si è ridotto di oltre il 15%, raggiungendo i minimi dal 2020.
Il confronto con settembre 2025 conferma le differenze tra i prodotti. Nonostante il rialzo mensile, il burro presenta ancora una quotazione inferiore del 33,0% rispetto a un anno prima. Risultano in calo su base annua anche la polvere di latte intero, del 4,3%, e l’edamer, del 19,0%.
La situazione cambia per le componenti proteiche. La polvere di latte scremato registra un aumento del 41,5% rispetto a settembre 2025, mentre la polvere di siero raggiunge un incremento del 76,3%.
Mais europeo, prezzi in forte crescita e produzione prevista ai minimi dal 1994
Le difficoltà produttive continuano a condizionare anche il mercato europeo del mais. Nel mese di settembre, le quotazioni su Euronext sono risultate superiori del 46% rispetto allo stesso periodo del 2025, mentre sulla piazza di Bologna l’incremento è stato del 15%.
Tra i principali fattori individuati da Areté figurano il deterioramento delle prospettive di raccolta nell’Unione Europea e gli ostacoli alle esportazioni ucraine.
La Commissione europea ha abbassato la previsione produttiva per la campagna 2026/27 a 48,3 milioni di tonnellate, il livello più basso dal 1994. A confermare le difficoltà delle coltivazioni è anche la situazione francese: alla fine di settembre soltanto il 23% delle colture di mais risultava in condizioni buone o eccellenti.
Il calo della produzione interna dovrebbe determinare, secondo l’USDA, un aumento del 17,5% delle importazioni europee rispetto alla campagna precedente, fino a un livello record. Parallelamente, le scorte sono previste in contrazione del 18%, ai minimi dal 2007/08.
Alle criticità europee si aggiungono quelle dell’Ucraina. Le piogge stanno rallentando le operazioni di raccolta, mentre gli attacchi russi continuano a ostacolare le esportazioni attraverso il Mar Nero.
Negli Stati Uniti, invece, le prospettive produttive sono state riviste al rialzo, favorendo una correzione delle quotazioni all’inizio di ottobre.
Questa evoluzione ha accentuato la distanza tra i prezzi dei due mercati. Il premio del mais europeo rispetto a quello statunitense ha raggiunto circa 98 euro per tonnellata, un valore superiore al doppio della media registrata nelle ultime cinque campagne.
Leggi l’articolo anche su Horecanews.it